On reçoit la facture du ramoneur, on la range avec les autres justificatifs fiscaux, et au moment de remplir sa déclaration, la question tombe : peut-on récupérer quelque chose ? La réponse courte, c’est non pour la grande majorité des foyers. Le crédit d’impôt pour la transition énergétique (CITE), qui couvrait certains travaux liés au chauffage, a été supprimé en 2021. Depuis, ni MaPrimeRénov’ ni aucun autre dispositif fiscal ne prend en charge le ramonage pour un propriétaire occupant.
Ramonage mécanique et entretien de l’appareil : deux prestations, deux factures
Quand on fait intervenir un professionnel pour sa cheminée, on paie parfois une seule facture globale intitulée « entretien ». Sur le terrain, cette formule recouvre souvent deux prestations distinctes que la réglementation ne traite pas de la même façon.
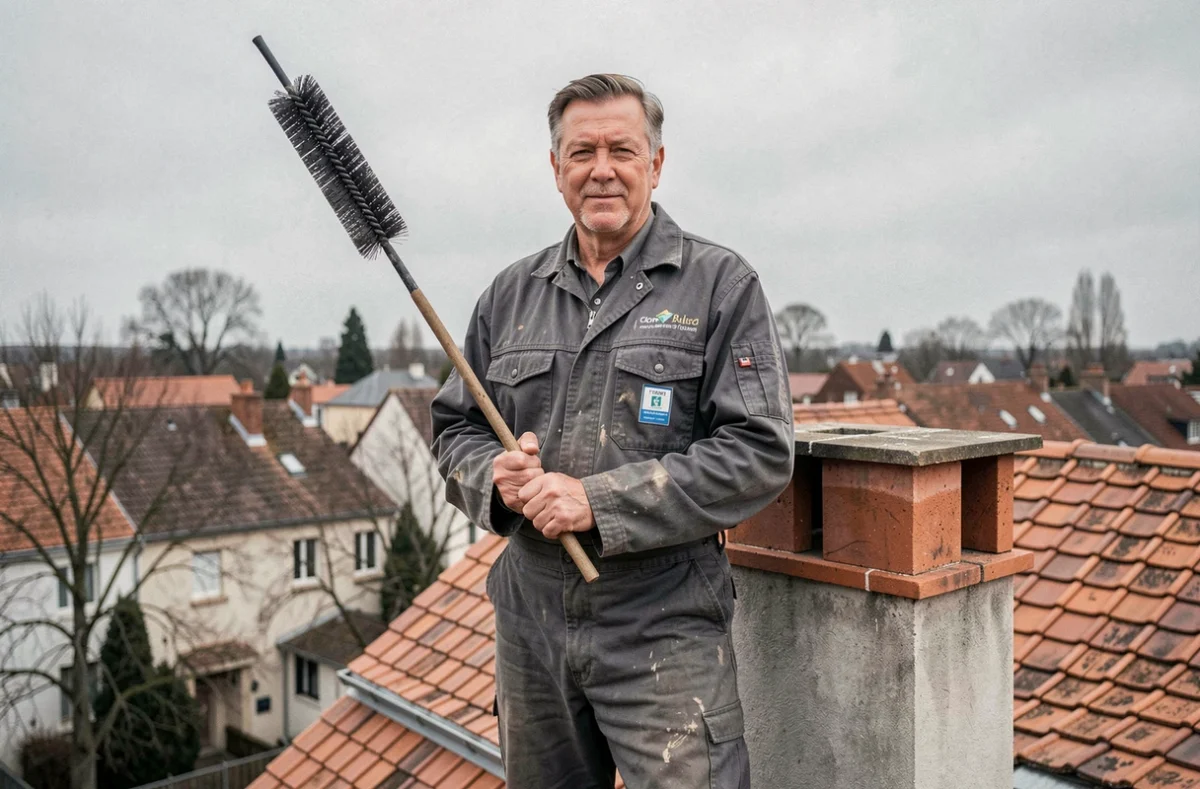
Le ramonage mécanique du conduit consiste à gratter et brosser l’intérieur du conduit pour éliminer la suie et le bistre accumulés. C’est cette opération qui donne lieu à la délivrance d’un certificat de ramonage, le document que l’assureur réclame en cas de sinistre.
L’entretien de l’appareil de chauffage (poêle, insert, chaudière à bois) porte sur le fonctionnement de l’équipement lui-même : contrôle de l’étanchéité, vérification des joints, nettoyage du foyer. Il arrive qu’une simple visite d’entretien soit présentée comme un ramonage complet, ce qui pose problème au moment de produire un justificatif valable.
Pour savoir si le ramonage de cheminée est-il déductible des impôts, il faut d’abord vérifier que la facture décrit bien un ramonage mécanique du conduit et non un simple contrôle de l’appareil. La distinction a des conséquences directes sur ce qu’un bailleur peut porter en charges déductibles.
Déduction des revenus fonciers : la seule fenêtre fiscale pour le ramonage
Un propriétaire qui habite son logement ne peut rien déduire. Pas de crédit d’impôt, pas de réduction, pas de case à cocher sur la déclaration. Le CITE a été remplacé par MaPrimeRénov’, qui finance des travaux de rénovation énergétique lourds (isolation, changement de système de chauffage), jamais l’entretien courant.
Propriétaire bailleur au régime réel
Seul un bailleur déclarant ses revenus fonciers au régime réel peut déduire le ramonage. Le mécanisme est simple : les dépenses d’entretien et de réparation supportées par le propriétaire pendant l’année d’imposition viennent en déduction des loyers perçus. Le ramonage entre dans cette catégorie, au même titre que le détartrage d’un chauffe-eau ou la révision d’une VMC.
Au régime micro-foncier (abattement forfaitaire), on ne déduit rien ligne par ligne. Le forfait est censé couvrir l’ensemble des charges, ramonage compris. On n’a donc aucun intérêt à conserver les factures pour la déclaration dans ce cas, même s’il faut les garder pour l’assurance.
Ce qui se déduit et ce qui ne se déduit pas
- Le ramonage mécanique du conduit, facturé par un professionnel qualifié, constitue une charge d’entretien déductible au régime réel.
- Le remplacement complet d’un conduit de cheminée relève des travaux d’amélioration ou de construction, avec un traitement fiscal différent selon les cas.
- Le tubage d’un conduit existant pour mise en conformité peut être considéré comme une dépense d’entretien si le conduit préexistait, mais la frontière avec les travaux d’amélioration mérite un avis fiscal lorsque le montant est significatif.
Qui paie le ramonage entre bailleur et locataire
Le ramonage figure parmi les charges récupérables sur le locataire. En pratique, c’est le locataire qui paie et qui organise l’intervention dans la plupart des baux d’habitation. Le propriétaire, lui, conserve la responsabilité de livrer un conduit en bon état au début du bail.
La confusion fiscale vient de là : si le locataire paie, le bailleur n’a rien à déduire puisqu’il n’a rien déboursé. La déduction ne joue que lorsque le propriétaire prend la dépense à sa charge, par exemple entre deux locataires, pour un logement vacant, ou quand le bail prévoit que le bailleur assume l’entretien du conduit.
Le certificat de ramonage : preuve d’exécution et justificatif fiscal
Conserver le certificat de ramonage sert à la fois pour l’assurance et pour la déclaration fiscale. Ce document, remis par le professionnel après chaque intervention, mentionne la date, l’adresse, le type de conduit et la nature de l’opération réalisée.
Pour un bailleur au régime réel, la facture acquittée suffit en principe à justifier la déduction. Le certificat de ramonage vient en complément, en prouvant que la prestation correspondait bien à un ramonage mécanique et non à un simple contrôle visuel. En cas de contrôle fiscal, disposer des deux documents évite toute discussion.
Fréquence légale du ramonage : la règle nationale et les exceptions locales
Depuis le 1er octobre 2023, l’entretien des appareils de chauffage à combustion doit être réalisé au moins une fois par an sur l’ensemble du territoire. Cette harmonisation nationale fixe un plancher, pas un plafond.
Les règlements sanitaires départementaux et certains arrêtés municipaux peuvent toujours imposer une fréquence supérieure. Dans plusieurs départements, deux ramonages par an restent exigés pour les conduits desservant des appareils à bois ou à charbon, dont un pendant la période de chauffe.
Pour un bailleur, chaque ramonage effectué dans le respect de la réglementation locale génère une facture déductible. Vérifier la règle applicable dans la commune du bien loué permet d’anticiper le nombre d’interventions à budgéter et à déclarer.
Récapitulatif selon votre situation fiscale
| Situation | Déduction possible | Document à conserver |
|---|---|---|
| Propriétaire occupant | Non | Certificat (assurance) |
| Bailleur micro-foncier | Non (inclus dans l’abattement) | Certificat (assurance) |
| Bailleur régime réel | Oui, en charge d’entretien | Facture + certificat |
| Locataire | Non | Certificat (assurance + restitution dépôt) |
Le ramonage reste une dépense modeste rapportée au budget annuel d’un bien locatif, mais accumulée sur plusieurs logements et plusieurs années, la déduction au régime réel réduit mécaniquement le revenu foncier imposable. Pour tous les autres cas de figure, la facture ne sert qu’à prouver le respect de l’obligation légale et à couvrir le risque assurantiel.